رضا أبو طربوش: الأرباح وحدها لاتكفى ..والشركات تبقى على قيد الحياة بالنقد
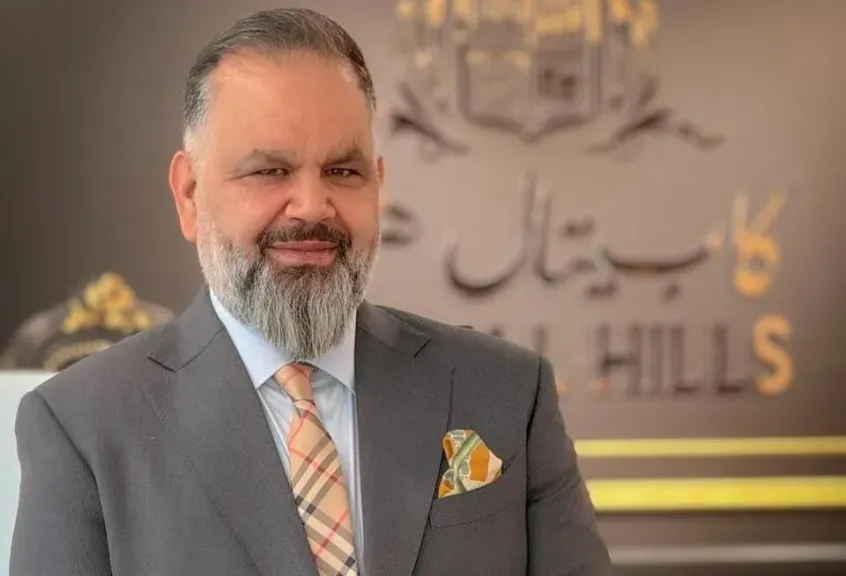
أكد الخبير الاقتصادي الفلسطيني رضا أبو طربوش أن تحقيق الشركات للأرباح لا يعني بالضرورة امتلاكها السيولة الكافية، مشدداً على أهمية قراءة التدفقات النقدية إلى جانب صافي الربح لفهم الوضع المالي الحقيقي للشركات.
وأوضح أبو طربوش أن الشركة قد تحقق إيرادات وأرباحاً بينما تظل نسبة كبيرة من أموالها لدى العملاء، كما أن امتلاكها أصولاً واستثمارات بملايين الدراهم لا يعني قدرتها على استخدامها لسداد التزاماتها قصيرة الأجل.
وضرب أبو طربوش مثالاً بشركة «إعمار العقارية»، التي حققت في 2025 مبيعات عقارية بلغت 80.4 مليار درهم، وإيرادات بقيمة 49.6 مليار درهم، وربحاً قبل الضريبة بلغ 25.7 مليار درهم، فيما وصل رصيد الإيرادات المستقبلية من المبيعات العقارية إلى نحو 155 مليار درهم، مؤكداً أن هذه الأرقام توضح الفارق بين البيع والإيراد المحاسبي والتحصيل النقدي.
كما أشار إلى أداء «إي آند»، التي أنهت عام 2025 بإيرادات قياسية بلغت 72.9 مليار درهم وصافي أرباح بقيمة 14.4 مليار درهم، مع تركيز تقريرها السنوي على قوة توليد التدفقات النقدية من نشاط الاتصالات الأساسي.
وتناول أبو طربوش كذلك نتائج هيئة كهرباء ومياه دبي «ديوا»، التي سجلت في 2025 إيرادات بلغت 32.84 مليار درهم وصافي ربح بعد الضريبة بقيمة 9.09 مليارات درهم، مشيراً إلى أن الأرباح غطت توزيعاتها السنوية البالغة 6.2 مليارات درهم بنحو 1.46 مرة.
وأكد أن المستثمر والممول لا يهتمان فقط بمعرفة ما إذا كانت الشركة رابحة، وإنما بقدرتها على استخدام أرباحها في تمويل الاستثمارات، وخدمة الديون، ودفع التوزيعات بصورة مستدامة.
وأشار الخبير الاقتصادي إلى أن النمو السريع قد يؤدي في بعض الحالات إلى زيادة احتياجات الشركة التمويلية، موضحاً أن منح العملاء آجالاً طويلة للسداد، مقابل التزامات أقصر تجاه الموردين، قد يخلق فجوة نقدية تتسع كلما ارتفعت المبيعات.
وفي هذا السياق، شدد على أهمية إدارة رأس المال العامل، بما يشمل الذمم المدينة والمخزون ومواعيد التحصيل والسداد، باعتبارها جزءاً من استراتيجية الشركة وليس مجرد مسؤولية للإدارة المالية.
ولفت أبو طربوش إلى أهمية تطبيق معيار المحاسبة الدولي الجديد IFRS 18، الذي يبدأ تطبيقه الإلزامي على الفترات السنوية التي تبدأ في أو بعد 1 يناير 2027، موضحاً أنه سيعزز تنظيم عرض قائمة الربح أو الخسارة، من خلال تصنيف الإيرادات والمصروفات ضمن فئات تشمل التشغيل والاستثمار والتمويل، وإظهار الربح التشغيلي بصورة محددة.
وأوضح أن المعيار الجديد لا يحول قائمة الدخل إلى قائمة تدفقات نقدية، لكنه يوفر رؤية أكثر وضوحاً لمصادر أداء الشركة، ويميز بصورة أفضل بين نتائج النشاط الأساسي والمكاسب أو الإيرادات المرتبطة بالاستثمار والتمويل.
واختتم أبو طربوش بالتأكيد على أن الأرباح تظل أساساً لأي نشاط تجاري ناجح، إلا أن استدامة الشركات تعتمد في النهاية على قدرتها على توفير النقد اللازم لسداد الرواتب والموردين والالتزامات المصرفية، قائلاً إن «الشركات تحقق النجاح بالأرباح، لكنها تبقى على قيد الحياة بالنقد».